Előzetes elemzői adatok szerint 2026 harmadik negyedévében már egyenesen 20 százalékkal csökkent a globális okostelefon-szállítások volumene. A memóriadrágulás és a gyengülő kereslet a gyártókat is stratégiaváltásra kényszeríti, miközben Kína veszít a lendületéből, India jelentősége nő, miközben az új készülékek rendületlenül érkeznek a világpiacra.
Az okostelefonpiacra is komoly nyomokat hagy a memóriaválság: az Omdia előzetes adatai szerint 2026 harmadik negyedévében 20 százalékkal csökkent a globális okostelefon-szállítások volumene az előző év azonos időszakához képest. A növekvő alkatrészköltségek, a visszafogottabb kereslet és az árérzékeny vásárlók egyre nehezebb helyzete közben a gyártók a nyereségesebb termékek felé fordulnak. Kínában évek óta nem látott gyenge negyedévet mértek, India stratégiai jelentősége nő, miközben az új készülékek továbbra is érkeznek a különböző árszegmensekbe.
Az Omdia piackutató október közepén közzétett,a harmadik negyedévre vonatkozó előzetes adatai szerint a globális okostelefon-szállítások 20 százalékos visszaesése jelentős gyorsulás a második negyedévben mért 6 százalékos csökkenéshez képest. A piac a nyári időszakhoz viszonyítva is zsugorodott, annak ellenére, hogy a gyártók új csúcsmodellekkel és az év végi vásárlási szezonra készülve próbálták élénkíteni a keresletet.
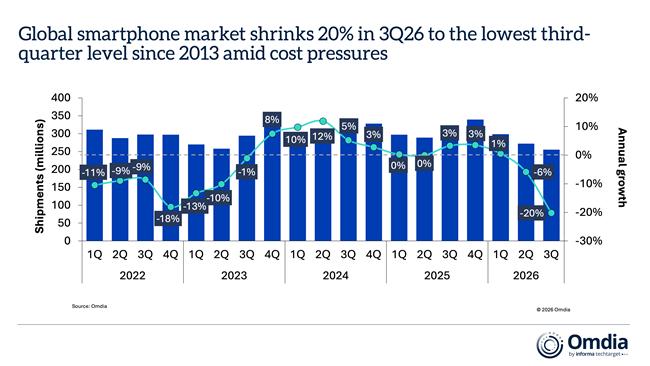
A háttérben elsősorban a memória- és tárhelykomponensek drágulása áll. A magasabb beszerzési költségek szűkítik a gyártók mozgásterét: nehezebben tudják alacsonyan tartani az árakat, miközben a belépő kategóriában eleve szűkebb árrésekkel dolgoznak. Több vállalat ezért visszafogja az alacsonyabb nyereségű készülékek szállítását, és inkább a magasabb árú, kedvezőbb üzleti megtérülést ígérő termékekre összpontosít.
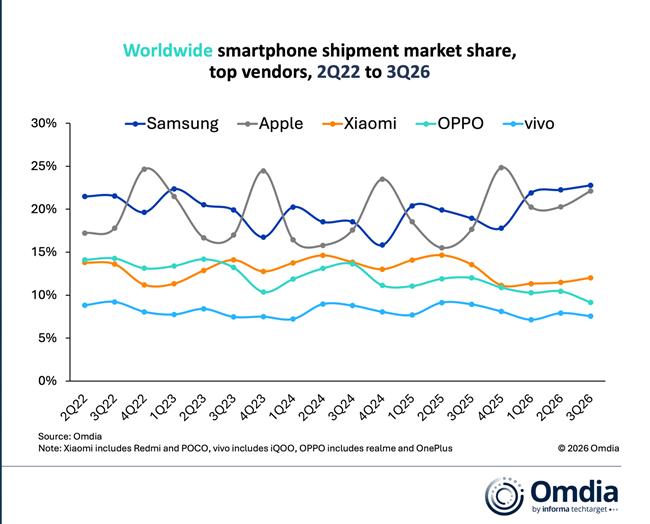
A piaci átrendeződés a versenytársak erőviszonyaiban is látszik. A Samsung és az Apple együttesen a globális szállítások 45 százalékát adta a harmadik negyedévben, részesedésük így egy év alatt mintegy 8 százalékponttal emelkedett. A Samsung 23, az Apple 22 százalékos részesedést ért el. Ez nem azt jelenti, hogy a két vállalat eladásai minden tekintetben növekedtek volna, hanem azt, hogy a visszaesés közepette jobban meg tudták őrizni pozícióikat, mint több, a tömegpiacra erősebben támaszkodó versenytársuk.
Az Omdia szeptemberi, a legfrissebb negyedéves adatok megjelenése előtt publikált éves előrejelzése még 12 százalékos globális volumencsökkenéssel számolt 2026-ra, 1,097 milliárd készülékre. Ugyanakkor a piac teljes értéke a prognózis szerint 12 százalékkal, 651,6 milliárd dollárra nőhet, az átlagos eladási ár pedig 27 százalékkal, 594 dollárra emelkedhet. A két irány látszólag ellentmond egymásnak, valójában azonban ugyanannak a folyamatnak a része: kevesebb készülék kerül piacra, de nagyobb súlyt kapnak a drágább modellek.
A változás a kínálat összetételében is tetten érhető. Az Omdia becslése szerint a 200 dollár alatti telefonok részesedése a 2025-ös 40,6 százalékról 2027-re 25,6 százalékra eshet. Ezzel párhuzamosan a 800 dollár feletti modellek aránya 21,1-ről 28,4 százalékra nőhet. A belépő kategória szűkülése különösen azokat a piacokat érintheti érzékenyen, ahol a vásárlóerő nem tart lépést a készülékárak emelkedésével.
A keresletet az is fékezi, hogy a felhasználók egyre ritkábban cserélik le a telefonjaikat. A korábbi csúcsmodellek teljesítménye még több év után is elegendő lehet a mindennapi feladatokhoz, miközben a középkategóriában is elterjedtek a korábban prémiumfunkciónak számító megoldások. A hosszabb szoftvertámogatás, az egyre fejlettebb kamerák és az akkumulátorok fejlődése ugyancsak csökkentheti a készülékcsere sürgető szükségességét. Az árak emelkedésével a felújított és használt telefonok is vonzóbb alternatívává válhatnak.
Kínában is nagy arányban gyengül már a piac
A globális visszaesés különösen látványos a világ egyik legfontosabb okostelefon-piacán. Az Omdia októberi elemzése szerint a szárazföldi Kínában a készülékszállítások 12 százalékkal, 59,3 millió darabra csökkentek 2026 harmadik negyedévében. Ez az adott negyedév legalacsonyabb értéke 2013 óta, a visszaesés pedig a második negyedévi 2 százalékos csökkenés után gyorsult fel.
A gyengülő kereslet és a magasabb alkatrészköltségek a kínai gyártók teljesítményében is különbségeket hoztak. A Huawei 12,4 millió készüléket szállított le, 18 százalékkal többet, mint egy évvel korábban, így 21 százalékos részesedéssel megőrizte vezető helyét. Az Apple 11,6 millió darabbal, 15 százalékos növekedéssel lett a második, 20 százalékos piaci részesedéssel. A két vállalat együtt már a kínai piac 41 százalékát adta.
A számok arra utalnak, hogy a szűkülő piacon a márka ereje, a jól kialakított termékportfólió és az árképzés mellett a prémium kategória is fontosabbá válik. Az Omdia szerint a magasabb árú készülékek és az új formátumok, köztük a szélesebb kijelzős hajlítható modellek, a kedvezőtlen körülmények ellenére is ellenállóbbnak bizonyultak. A gyártók emellett az olcsóbb és középkategóriás modellek választékának szűkítésével, kevesebb konfigurációval és visszafogottabb színválasztékkal is igyekeznek kezelni a költségnyomást.
India jelentősége jóval túlmutat a gyártáson
A kínai piac lassulásával párhuzamosan India egyre fontosabb szereplővé válik a kínai okostelefon-gyártók növekedési terveiben. Az Omdia elemzése szerint az ország 2026-ban a globális okostelefon-szállítások mintegy 11 százalékát adja, és mérete, a már kiépített értékesítési hálózat, valamint a helyi gyártási háttér miatt több kínai márka számára meghatározó piac.
A kínai gyártók együttes részesedése az indiai piacon a 2020-as 77 százalékról 2026 második negyedévére 71 százalékra csökkent. A változás ellenére India továbbra is fontos értékesítési bázis: több vállalat hosszú évek alatt építette ki ott a gyártási, kereskedelmi és szervizhálózatát. A memóriaköltségek emelkedése és az árérzékeny kereslet gyengülése mellett pedig egyre fontosabb, hogy ne pusztán minél több készüléket juttassanak el a piacokra, hanem a készleteket is hatékonyan értékesítsék.
India növekvő szerepét ezért nem érdemes egyszerűen úgy értelmezni, hogy az ország átveszi Kína helyét az okostelefonok bérgyártásában. Az Omdia elemzése elsősorban az indiai piac, a helyi gyártási háttér és a kereskedelmi csatornák stratégiai jelentőségét hangsúlyozza. A termelés földrajzi megoszlása közben több országra terjed ki: a Samsung például Vietnámban is jelentős mobilkészülék-gyártó kapacitással rendelkezik.
A következő időszakban az lesz a kérdés, hogy a gyártók miként tudják összehangolni a termelést, a készletezést és az árképzést úgy, hogy a magasabb költségek mellett se veszítsék el az árérzékeny vásárlókat, de közben a nyereségességüket is megőrizzék.
Új modellek a különböző árszegmensekben
A kedvezőtlen piaci környezet ellenére a gyártók továbbra is frissítik kínálatukat, de nem ugyanazzal a stratégiával próbálnak érvényesülni. A prémiumkategóriából származó funkciók elérhetőbbé tétele, az olcsóbb modellek strapabírásának javítása és a hajlítható készülékek fejlesztése egyaránt része ennek az alkalmazkodásnak.
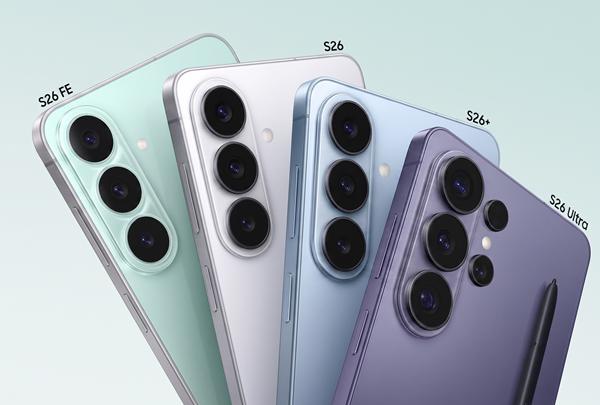
A Samsung Galaxy S26 FE a csúcskategóriás Galaxy S26 család funkcióinak egy részét kínálja visszafogottabb árszinten. A készülék magyarországi ajánlott ára a 128 GB-os változatnál 309 990 forint, a modell fontos elemei között pedig a továbbfejlesztett kamerafunkciók, a Galaxy AI és a hosszú szoftvertámogatás szerepelnek.
Más vásárlói igényeket céloz meg a HONOR 600 Smart 5G, amely már Magyarországon is elérhető, 89 990 forintos ajánlott áron. A belépő kategóriás modell 7700 mAh-s akkumulátorral, 45 wattos gyorstöltéssel és 5 csillagos SGS Premium Performance minősítéssel próbál kitűnni. Ez jól mutatja, hogy az olcsóbb készülékeknél is fontos versenytényező a tartósság és az üzemidő, miközben a gyártók egyre több AI-funkciót építenek a telefonokba.
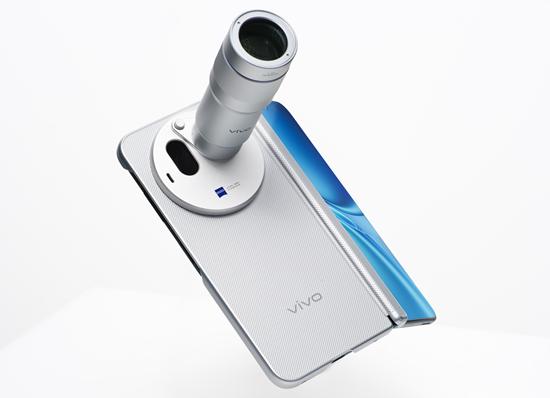
A másik végletet a vivo X Fold6 képviseli. A hajlítható készülék 200 megapixeles ZEISS főkamera-rendszerrel és 6900 mAh-s akkumulátorral nemrégiben érkezett a magyar piacra, 799 990 forintos ajánlott áron. A modell a prémium szegmensben a különleges formátummal, a kamerás képességekkel és a nagy kijelzős használat lehetőségeivel igyekszik kitűnni.
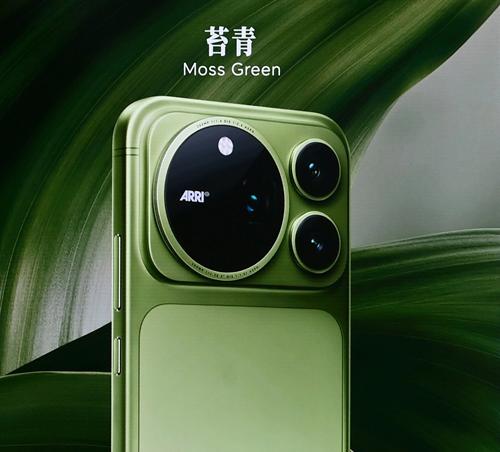
A HONOR közben Kínában már bemutatta a Magic9 Pro Max csúcsmodellt is, amelynek képalkotási megoldásait az ARRI filmes technológiáival együttműködésben fejlesztették. A magyarországi bevezetésről egyelőre nem közölt részleteket a vállalat, de a bemutató jelzi, hogy a prémium kategóriában továbbra is folyik a verseny a kamerás és videós képességek fejlesztéséért.
A telefonok körül újabb üzleti lehetőségek is nyílnak
A készülékpiac átalakulása nemcsak a telefonokról szól. A gyártók az elmúlt években fokozatosan elhagyták a hálózati adaptereket és a fülhallgatókat több készülék csomagolásából, így a felhasználóknak ezeket külön kell beszerezniük. Erre az igényre reagál a Yettel is, amely hét termékből álló, saját márkás kiegészítőcsaládot vezetett be az SBS gyártópartnerrel együttműködésben.
A kínálatban hálózati és autós töltő, USB-C kábel, vezetékes fülhallgató, vezeték nélküli töltőkorong, valamint hagyományos és mágneses rögzítésű powerbank is szerepel. A termékek ajánlott árai 2990 és 12 990 forint között mozognak. A kiegészítők a szolgáltató üzleteiben és online is elérhetők.
A Yettel lépése azt példázza, hogy a mobilpiac szereplői a készülékeken túli termékekben és szolgáltatásokban is kereshetik az üzleti lehetőségeket. Miközben a dráguló alkatrészek és a visszafogottabb kereslet miatt a telefonok piacán nehezebbé vált a növekedés, a vásárlói kapcsolat más pontjai is felértékelődnek.
A következő időszak nagy kérdése így nem pusztán az, hogy hány új okostelefon jelenik meg, hanem az is, hogy a gyártók és a szolgáltatók miként tudnak alkalmazkodni a megváltozott költségviszonyokhoz, az árérzékenyebb kereslethez és az átrendeződő földrajzi erőviszonyokhoz. Az új modellek továbbra is érkeznek, de önmagában a termékfrissítés már nem elég: a nyereségesség, az árpozicionálás és a vásárlók megtartása egyre inkább meghatározza a versenyt.